
Sở hữu không gian sống cao cấp tại trung tâm TP.HCM luôn là khát khao của nhiều gia đình trẻ và giới chuyên gia. Tuy nhiên, áp lực tài chính từ hàng tỷ đồng tiền mặt thường là rào cản lớn nhất, khiến giấc mơ an cư trở nên đầy âu lo. Thấu hiểu bài toán dòng tiền này, giải pháp vay mua căn hộ Ansana by Kita đã ra đời như một đòn bẩy tài chính đắc lực.
Thay vì phải chờ đợi hàng chục năm để tích lũy đủ 100% giá trị tài sản, giờ đây bạn hoàn toàn có thể nắm bắt cơ hội sở hữu không gian chuẩn Wellness Luxury ngay lập tức. Với chính sách hỗ trợ lãi suất 0% và ân hạn nợ gốc từ KITA Group, gánh nặng trả góp hàng tháng sẽ được hóa giải. Cùng tìm hiểu chi tiết hạn mức, thủ tục và dòng tiền để tự tin kiến tạo tổ ấm!
Lợi Thế Khi Sử Dụng Đòn Bẩy Tài Chính Mua Nhà
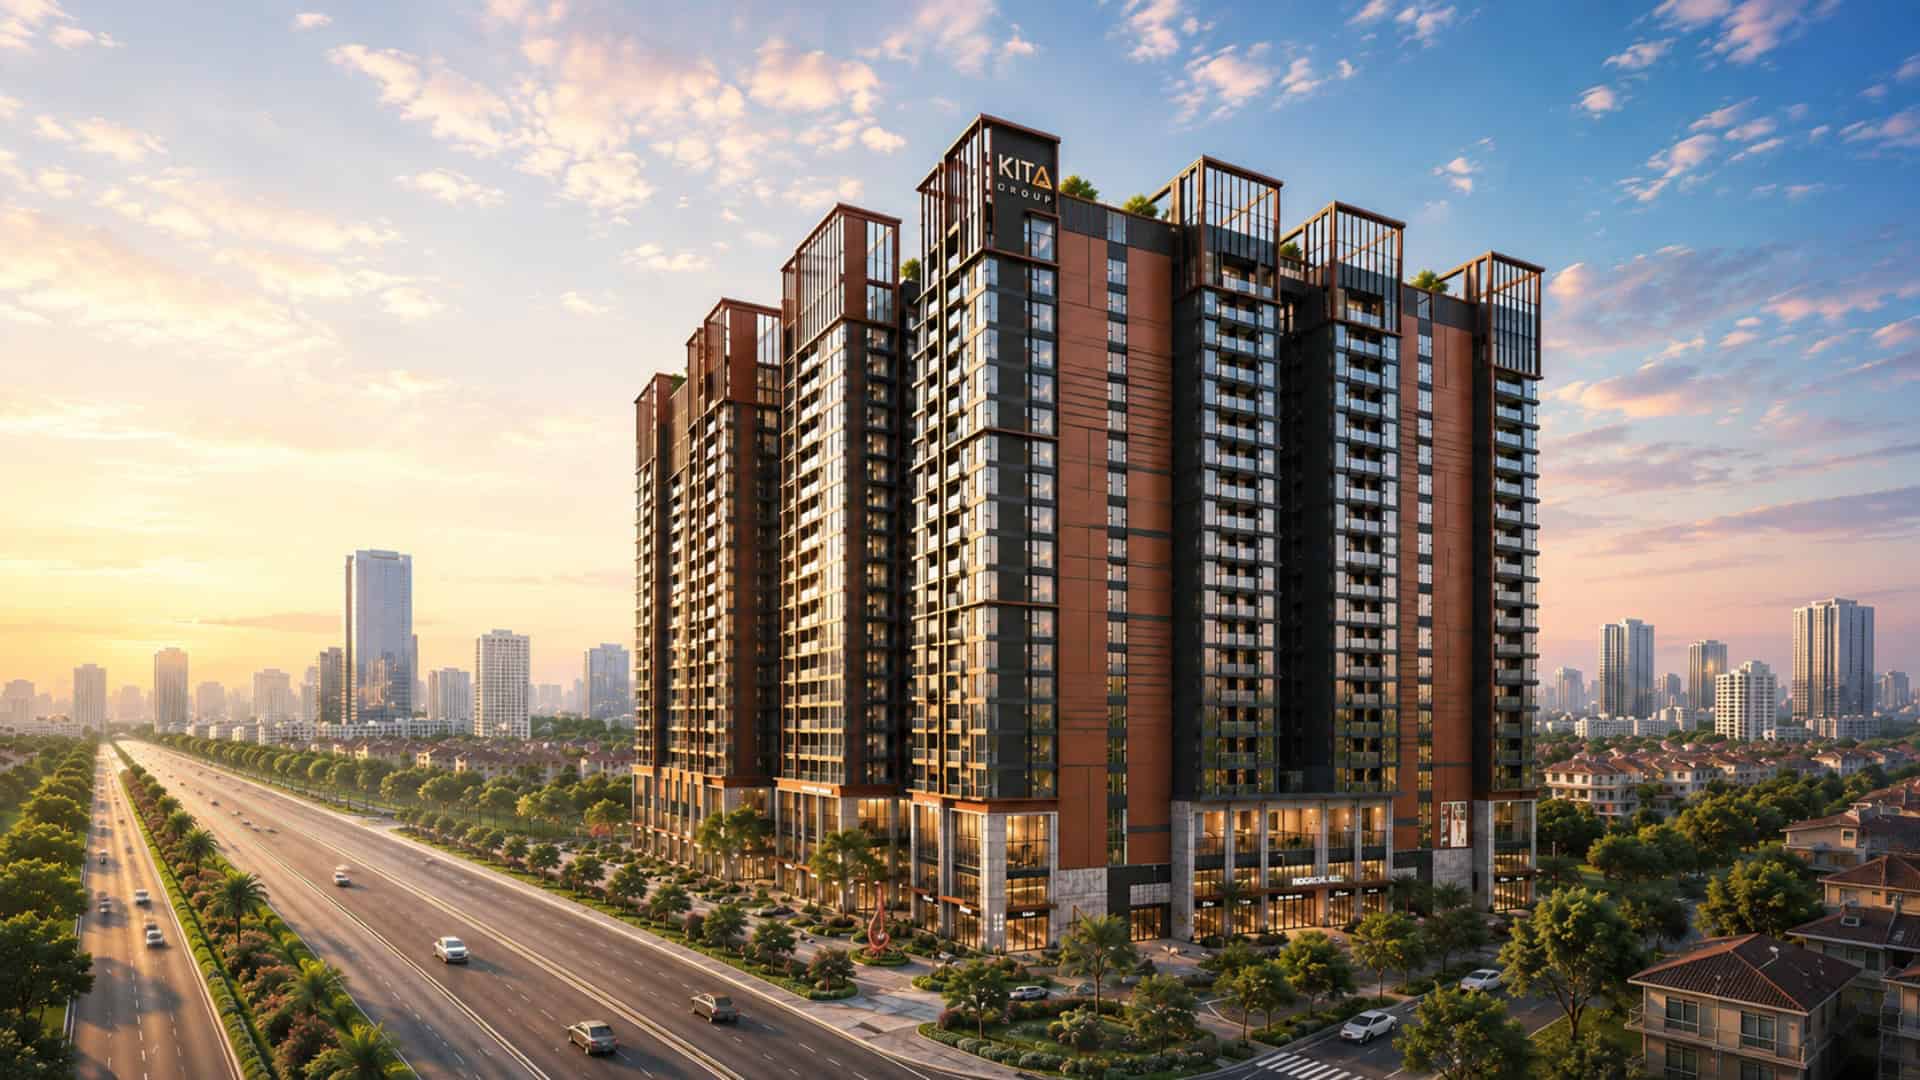
Sử dụng vốn vay ngân hàng để đầu tư bất động sản là phương thức vận hành dòng tiền thông minh của những nhà đầu tư sành sỏi. Khi quyết định an cư tại Ansana by Kita, việc sử dụng đòn bẩy tài chính mang lại những giá trị thiết thực:
- Tối ưu nguồn vốn kinh doanh: Bạn chỉ cần chuẩn bị vốn đối ứng 30% (từ 900 triệu đến 1,3 tỷ đồng) để ký kết Hợp đồng mua bán. Khoản 70% còn lại ngân hàng sẽ giải ngân theo tiến độ. Nhờ vậy, gia chủ bảo toàn được dòng tiền lưu động để tiếp tục tái đầu tư sản xuất, gửi tiết kiệm sinh lời hoặc lập quỹ dự phòng rủi ro vững chắc.
- Đón sóng hạ tầng khu Tây: Không cần chờ 10–15 năm, sử dụng gói vay giúp bạn sở hữu ngay tài sản ở mức giá đợt 1 tốt nhất. Đây là bước đi chiến lược đón đầu biên độ tăng giá vượt trội khi tuyến Metro số 3A và đường Vành đai 2 đi vào hoạt động.
Chi Tiết Chính Sách Vay Mua Căn Hộ Ansana by Kita
Điểm sáng đắt giá nhất làm nên sức hút của dự án chính là sự đồng hành tài chính mạnh mẽ từ chủ đầu tư và các định chế tài chính uy tín.
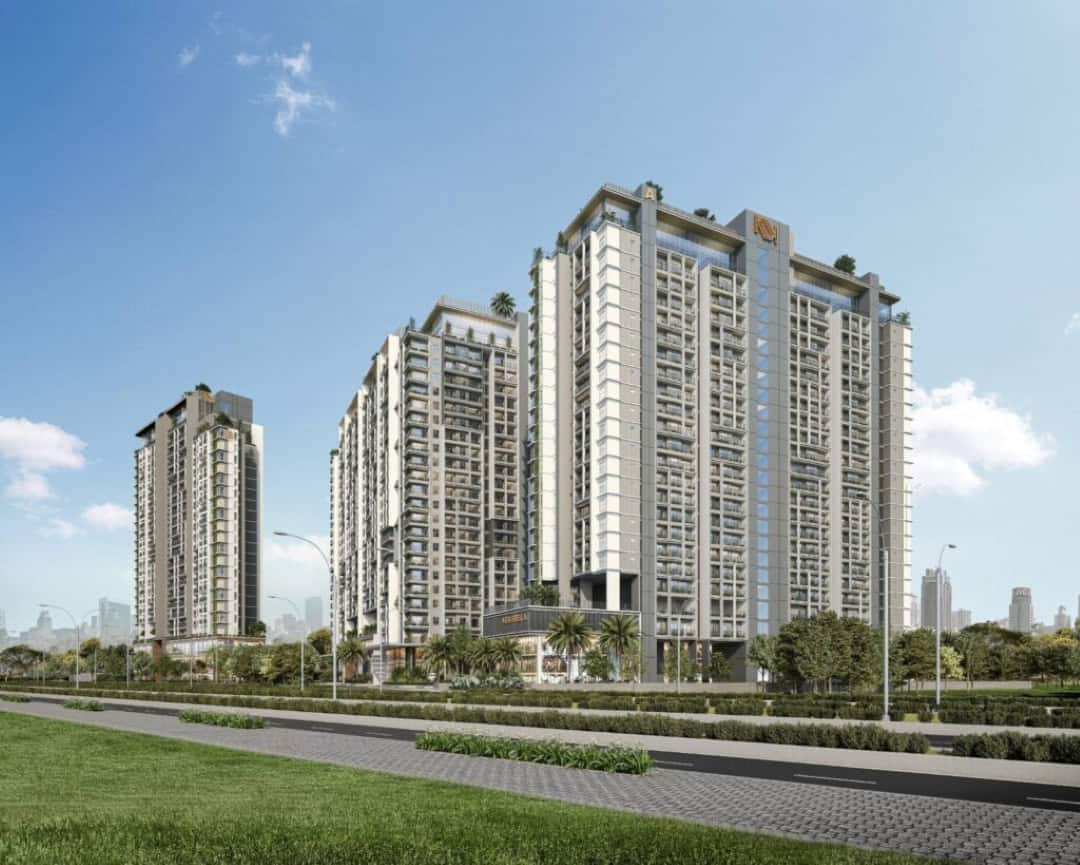
Đặc Quyền Hỗ Trợ Lãi Suất 0% Từ KITA Group
Tham gia gói vay, khách hàng được tài trợ 100% lãi suất trong suốt thời gian xây dựng (18 đến 24 tháng). Đi kèm với đó là đặc quyền ân hạn nợ gốc toàn diện.
Điều này đồng nghĩa, trong 2 năm đầu tiên, chi phí tài chính của gia đình bạn là 0 đồng, không phải đóng bất kỳ khoản gốc hay lãi nào. Hơn thế nữa, chủ đầu tư còn miễn phí trả nợ trước hạn trong thời gian ưu đãi, tạo sự linh hoạt nếu gia đình có nguồn tiền đột xuất muốn tất toán sớm.
Các Ngân Hàng Bảo Lãnh Và Hạn Mức Tín Dụng
Dự án sở hữu bộ hồ sơ pháp lý 1/500 minh bạch nên quy trình phê duyệt tín dụng diễn ra vô cùng thuận lợi với sự bảo lãnh của các ngân hàng chiến lược: Vietcombank, BIDV, VietinBank, MB Bank và VPBank.
- Tỷ lệ vay tối đa: Lên tới 70% – 80% giá trị căn hộ (bao gồm VAT).
- Thời hạn vay: Kéo dài từ 20 đến 35 năm, giúp “kéo giãn” tối đa số tiền trả góp hàng tháng.
- Tài sản bảo đảm: Chính Hợp đồng mua bán căn hộ, không cần thế chấp tài sản ngoài.
Bảng So Sánh Tiêu Chí Gói Vay
| Tiêu chí | Gói vay thông thường ngoài thị trường | Gói vay ưu đãi Ansana by Kita |
|---|---|---|
| Hạn mức tài trợ | 50% – 70% giá trị định giá | 70% – 80% giá trị Hợp đồng mua bán |
| Lãi suất xây dựng | Thả nổi từ 9.5% – 11.5%/năm | Lãi suất 0% do KITA Group tài trợ |
| Chính sách nợ gốc | Phải trả gốc ngay từ tháng đầu | Ân hạn nợ gốc suốt 18 – 24 tháng |
| Phí phạt trước hạn | Phạt 1.5% – 3% số tiền trả sớm | Miễn phí phạt trong thời gian ưu đãi |
Bảng Tính Dòng Tiền Trả Góp Các Loại Căn Hộ
Để giúp khách hàng chủ động lập kế hoạch, dưới đây là mô phỏng phương án trả góp theo dư nợ giảm dần dựa trên mức giá bán Ansana by Kita trung bình (giả định lãi suất năm thứ 3 là 9.0%/năm).
1. Căn Hộ 1 Phòng Ngủ (1PN+ 50m², giá ~3.0 tỷ)
- Vốn tự có 30%: 900 triệu đồng.
- Ngân hàng giải ngân 70%: 2,1 tỷ đồng (vay 20 năm).
- Giai đoạn 2 năm đầu: Trả 0 đồng/tháng.
- Giai đoạn năm thứ 3: Tiền gốc cố định 8,75 triệu + Tiền lãi tháng đầu ~15,75 triệu. Tổng thanh toán tháng cao nhất là 24,5 triệu đồng (sau đó giảm dần đều mỗi tháng).
2. Căn Hộ 2 Phòng Ngủ (2PN – 2WC 70m², giá ~4.2 tỷ)
- Vốn tự có 30%: 1,26 tỷ đồng.
- Ngân hàng giải ngân 70%: 2,94 tỷ đồng (chọn vay 25 năm).
- Giai đoạn 2 năm đầu: Trả 0 đồng/tháng.
- Giai đoạn năm thứ 3: Tiền gốc 9,8 triệu + Tiền lãi tháng đầu ~22,05 triệu. Tổng thanh toán cao nhất là 31,85 triệu đồng/tháng. Phương án hoàn hảo cho các cặp vợ chồng có tổng thu nhập từ 55 – 65 triệu đồng/tháng.
3. Căn Hộ 3 Phòng Ngủ (3PN 95m², giá ~5.8 tỷ)
- Vốn tự có 30%: 1,74 tỷ đồng.
- Ngân hàng giải ngân 70%: 4,06 tỷ đồng (vay 25 năm).
- Giai đoạn 2 năm đầu: Trả 0 đồng/tháng.
- Giai đoạn năm thứ 3: Tổng chi trả tháng đầu tiên khoảng 44 triệu đồng và giảm dần, phù hợp với các gia đình đa thế hệ có nguồn thu nhập kinh doanh vững vàng.
Hướng Dẫn Chuẩn Bị Hồ Sơ Thủ Tục Vay Vốn
Quy trình xét duyệt tín dụng giải ngân để bắt nhịp đúng tiến độ Ansana by Kita sẽ diễn ra siêu tốc nếu khách hàng chuẩn bị sẵn 3 nhóm hồ sơ sau:
- Hồ sơ pháp lý nhân thân: CCCD gắn chip (người vay và vợ/chồng), Giấy xác nhận tình trạng hôn nhân (Đăng ký kết hôn hoặc Xác nhận độc thân), Xác nhận thông tin cư trú CT07 (hoặc VNeID mức 2).
- Hồ sơ chứng minh tài chính:
- Nguồn lương: Hợp đồng lao động, sao kê tài khoản nhận lương 6 tháng gần nhất.
- Nguồn kinh doanh: Giấy đăng ký kinh doanh, biên lai nộp thuế, sao kê doanh thu bán hàng.
- Tài sản cho thuê: Hợp đồng cho thuê (nhà, ô tô) kèm chứng từ nhận tiền định kỳ.
- Hồ sơ mục đích vay vốn: Phiếu đặt cọc, chứng từ nộp tiền tự có (30%) và Hợp đồng mua bán từ KITA Group.
4 Nguyên Tắc “Vàng” Quản Trị Rủi Ro Khi Vay Mua Nhà
Để khoản vay thực sự là bệ phóng kiến tạo tổ ấm, bạn cần nằm lòng những kinh nghiệm thực chiến sau:
- Kiểm tra lịch sử tín dụng (CIC): Trước khi đặt cọc, hãy yêu cầu ngân hàng tra cứu mã số CCCD trên hệ thống CIC. Việc này đảm bảo bạn không vướng nợ xấu (Nhóm 3,4,5) do từng trả chậm thẻ tín dụng, giúp hồ sơ không bị từ chối đột ngột.
- Quy tắc 50% thu nhập: Khẩu vị rủi ro an toàn nhất là tổng số tiền trả nợ (gốc và lãi) mỗi tháng chỉ nên chiếm tối đa 40% – 50% tổng thu nhập ròng của gia đình.
- Hiểu rõ biên độ lãi suất sau ưu đãi: Hãy hỏi kỹ nhân viên về công thức tính lãi suất thả nổi (thường bằng Lãi tiết kiệm + Biên độ 3.0% – 3.5%) để chủ động dự phòng tài chính cho năm thứ 3.
- Tận dụng quyền tất toán trước hạn: Sau 3 – 5 năm, khi thu nhập gia đình tăng trưởng, hãy thực hiện thủ tục trả bớt nợ gốc để kéo giảm sâu tiền lãi phải đóng hàng tháng.
Kết Luận
Việc tận dụng khôn ngoan gói vay mua căn hộ Ansana by Kita kết hợp ưu đãi 100% lãi suất và ân hạn nợ gốc chính là “chìa khóa vạn năng” giải quyết bài toán an cư. Không chỉ trút bỏ áp lực tài chính ngắn hạn, bạn còn sở hữu một tài sản truyền đời an toàn tại khu Tây Sài Gòn. Đừng để rào cản tài chính trì hoãn kế hoạch sống thịnh vượng của gia đình!
Hãy liên hệ ngay hôm nay để nhận tư vấn bảng tính dòng tiền miễn phí và hỗ trợ thủ tục ngân hàng nhanh chóng nhất.

