
Áp lực gom tiền mặt gấp gáp và nỗi ám ảnh mang tên “lãi suất thả nổi” luôn là rào cản lớn khiến nhiều gia đình trẻ tại TP.HCM phải ngậm ngùi trì hoãn giấc mơ sở hữu tổ ấm. Tháo gỡ hoàn toàn nút thắt này, chính sách thanh toán Ansana by Kita được thiết kế như một giải pháp cứu cánh toàn diện.
Không chỉ mở ra cơ hội an cư tại không gian sống chuẩn Wellness Luxury ngay mặt tiền đại lộ Võ Văn Kiệt, dự án còn đồng hành cùng khách hàng qua tiến độ thanh toán giãn nở, chiết khấu sâu và gói hỗ trợ lãi suất 0%, giúp tối ưu hóa dòng tiền trong bối cảnh kinh tế biến động.
Bối cảnh tài chính bất động sản và sự đồng hành của KITA Group
Việc sử dụng đòn bẩy tài chính thông minh đang là chiến lược ưu tiên của người mua nhà nhằm bảo toàn vốn lưu động. Nhiều năm qua, thị trường chững lại một phần vì tiến độ thanh toán quá khắt khe. Người mua thường rơi vào trạng thái căng thẳng tài chính khi phải chi trả từ 50% đến 70% giá trị căn hộ trong thời gian ngắn, cộng hưởng cùng chi phí thuê nhà hàng tháng đè nặng.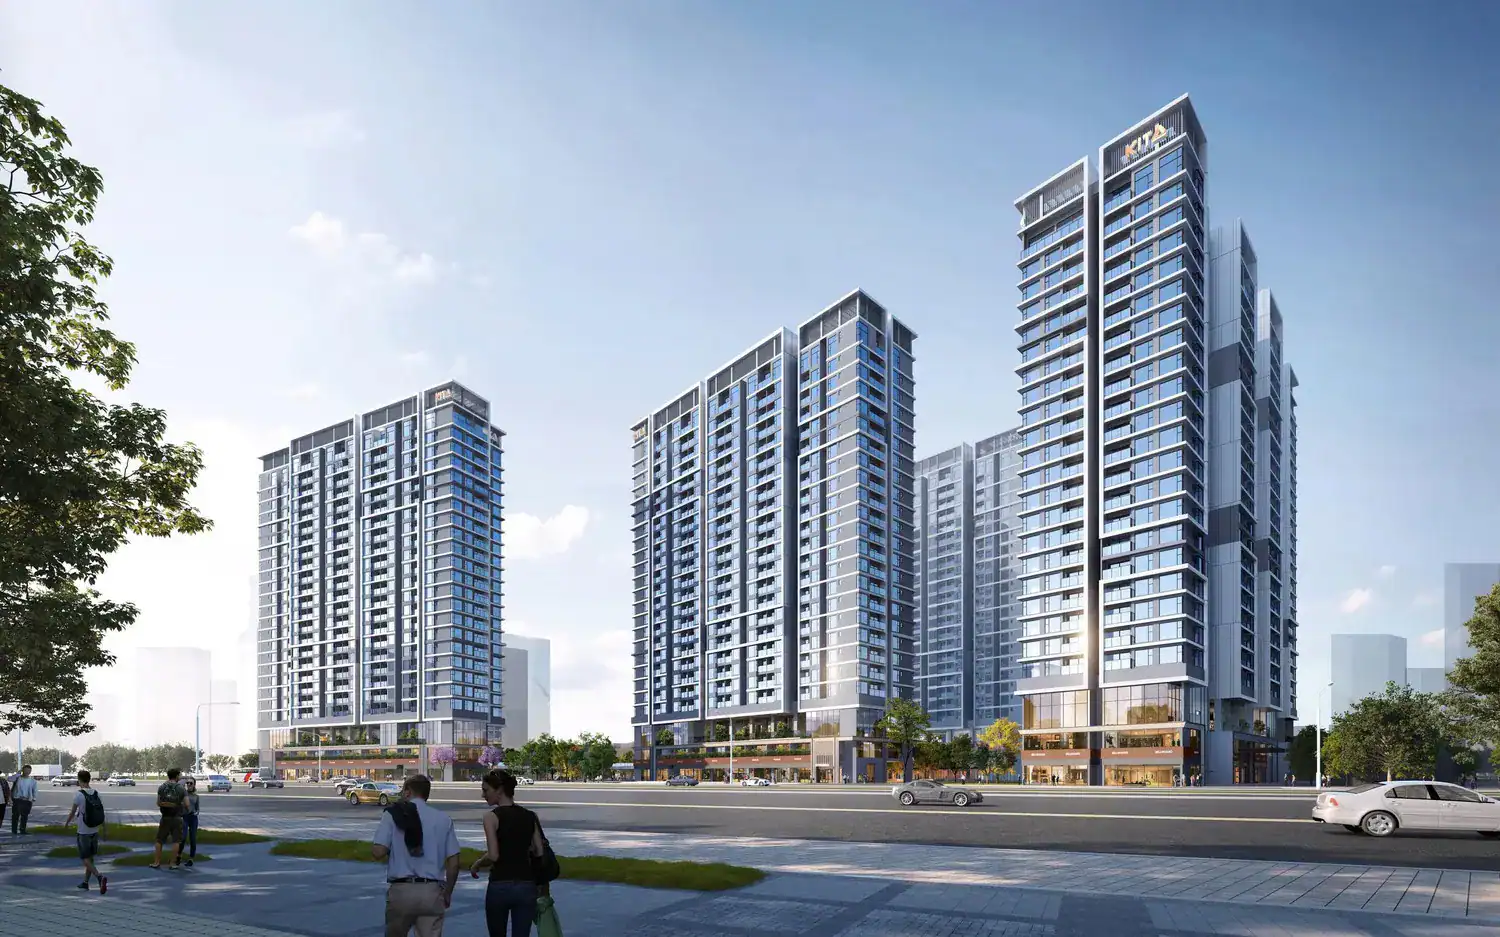
Sự ra đời của Ansana by Kita đã thiết lập một tiêu chuẩn mới về sự thấu hiểu thị trường. Dự án vinh dự nhận được sự hợp tác và bảo lãnh từ các định chế ngân hàng hàng đầu như Vietcombank, BIDV, VietinBank. Sự thẩm định khắt khe này minh chứng cho tính minh bạch pháp lý và năng lực của KITA Group, mang lại cho người mua các gói vay hạn mức cao cùng lãi suất cạnh tranh nhất.
Chi tiết 3 phương thức trong chính sách thanh toán Ansana by Kita
Nhằm đáp ứng linh hoạt năng lực tài chính của đa dạng khách hàng, chủ đầu tư ban hành 3 phương thức thanh toán chuẩn mực.
1. Phương thức thanh toán chuẩn theo tiến độ xây dựng
Lộ trình này được “đo ni đóng giày” cho các gia đình có thu nhập cố định, mong muốn tích lũy tài sản an toàn mà không chịu áp lực nợ vay:
-
Đợt 1: Đặt cọc giữ chỗ thiện chí (100 triệu đồng).
-
Đợt 2 (Ký HĐMB): Thanh toán 15% (bao gồm tiền cọc) khi dự án hoàn thành nghiệm thu phần móng.
-
Các đợt thi công tiếp theo: Thanh toán vô cùng nhẹ nhàng, chỉ từ 2% – 3% mỗi tháng hoặc 5% sau mỗi 2 – 3 tháng, bám sát tiến độ đổ sàn bê tông các tầng thân.
-
Đợt nhận bàn giao nhà: Thanh toán 25% giá trị căn hộ cùng 2% kinh phí bảo trì.
-
Đợt nhận sổ hồng: Thanh toán 5% cuối cùng.
Việc kéo dài thời gian chi trả lên đến gần 3 năm giúp khách hàng chủ động điều tiết ngân sách, loại bỏ nhu cầu huy động khoản vay nóng.
2. Phương thức thanh toán nhanh nhận chiết khấu khủng
Dành riêng cho giới đầu tư có nguồn vốn nhàn rỗi muốn tối đa hóa lợi nhuận ngay từ thời điểm xuống tiền tại Ansana Kita:
-
Thanh toán sớm 50%: Nhận ngay chiết khấu trực tiếp 3% – 5%.
-
Thanh toán sớm 70%: Hưởng mức chiết khấu cực tốt từ 6% – 8%.
-
Thanh toán sớm 95%: Tối ưu dòng tiền với chiết khấu chạm đỉnh lên đến 9% – 12%.
Tỷ lệ chiết khấu này tương đương, thậm chí cao hơn lãi suất gửi tiết kiệm trong 2 – 3 năm, giúp giảm sâu giá vốn đầu vào và đẩy mạnh tỷ suất hoàn vốn nội bộ (IRR) khi chuyển nhượng thứ cấp.
3. Gói hỗ trợ tài chính: Vay 70%, ân hạn nợ gốc và lãi suất 0%
Đây là “vũ khí đòn bẩy” đắc lực nhất giúp các gia đình trẻ sở hữu nhà với số vốn khiêm tốn:
-
Vốn đối ứng siêu nhẹ: Khách hàng chỉ cần chuẩn bị 30% giá trị căn hộ, linh hoạt chia nhỏ thành nhiều đợt trước khi ngân hàng giải ngân.
-
Hạn mức vay cao: Ngân hàng hỗ trợ vay 70% với thời gian trả góp từ 20 đến 25 năm.
-
Ưu đãi 3 không: KITA Group tài trợ 100% lãi vay trong thời gian thi công (18 – 24 tháng). Kèm theo đó là chính sách ân hạn nợ gốc và miễn phí phạt trả nợ trước hạn trong thời gian ưu đãi.
| Phương thức thanh toán | Tỷ lệ vốn tự có ban đầu | Tiến độ giải ngân / Thanh toán | Ưu đãi & Chiết khấu nổi bật | Đối tượng phù hợp |
| Thanh toán chuẩn | 15% ký HĐMB | 2% – 5% mỗi 1 – 2 tháng | Thanh toán dàn trải gần 3 năm | Khách hàng có thu nhập tích lũy đều |
| Thanh toán nhanh | 50% – 95% giá trị | Thanh toán 1 lần duy nhất | Chiết khấu trực tiếp 9% – 12% | Nhà đầu tư có vốn nhàn rỗi lớn |
| Vay vốn ưu đãi 0% | 30% giá trị căn hộ | Ngân hàng giải ngân 70% | Lãi suất 0% & Ân hạn gốc 24 tháng | Gia đình trẻ, tối ưu hóa đòn bẩy |
Bảng tính dòng tiền thực tế cho từng loại hình căn hộ tại Ansana
Để đảm bảo tính minh bạch trong việc lập kế hoạch tài chính, dưới đây là mô phỏng dòng tiền khi áp dụng gói vay ưu đãi ngân hàng tại Ansana:
Căn hộ 1 phòng ngủ (1PN+ | 50m² | Giá dự kiến: 3 tỷ đồng)
-
Vốn tự có ban đầu (30%): 900 triệu đồng (chia làm 3 đợt trong 6 tháng).
-
Ngân hàng giải ngân (70%): 2,1 tỷ đồng.
-
Chi phí tài chính 24 tháng đầu: 0 đồng.
-
Dòng tiền từ năm thứ 3: Giả định vay 20 năm, lãi suất thả nổi 8.5% – 9.5%/năm. Tiền gốc khoảng 8,7 triệu/tháng. Tiền lãi tháng đầu tiên ~15,7 triệu/tháng. Tổng thanh toán ~24,4 triệu/tháng (giảm dần theo dư nợ).
-
Ghi chú: Nếu khai thác cho thuê (khoảng 11 – 12 triệu/tháng), chủ sở hữu chỉ bù thêm 12 – 13 triệu/tháng.
Căn hộ 2 phòng ngủ (2PN – 2WC | 70m² | Giá dự kiến: 4,2 tỷ đồng)
-
Vốn tự có ban đầu (30%): 1,26 tỷ đồng.
-
Ngân hàng giải ngân (70%): 2,94 tỷ đồng.
-
Chi phí tài chính 24 tháng đầu: 0 đồng.
-
Dòng tiền từ năm thứ 3: Gốc cố định ~12,2 triệu/tháng. Lãi tháng đầu ~22 triệu/tháng. Tổng chi trả ~34 triệu/tháng (giảm dần đều). Mức này an toàn cho các gia đình có thu nhập từ 55 – 65 triệu đồng/tháng.
Căn hộ 3 phòng ngủ (3PN – 2WC | 95m² | Giá dự kiến: 5,8 tỷ đồng)
-
Vốn tự có ban đầu (30%): 1,74 tỷ đồng.
-
Ngân hàng giải ngân (70%): 4,06 tỷ đồng.
-
Dòng tiền từ năm thứ 3: Tổng mức chi trả gốc và lãi rơi vào 45 – 48 triệu đồng/tháng (giảm dần). Phương án lý tưởng cho các gia đình đa thế hệ, có nền tảng tài chính vững vàng.
Mua nhà trả góp tại Ansana by Kita hay tiếp tục đi thuê?
Đứng trước ngã rẽ tài chính, hãy đặt lên bàn cân kinh tế trong chu kỳ 5 năm:
-
Lựa chọn đi thuê: Giá thuê một căn hộ 2PN chất lượng tại khu Tây hiện khoảng 15 triệu đồng/tháng. Sau 5 năm, bạn chi tiêu gần 1 tỷ đồng tiền thuê. Kết quả là tài sản vẫn của người khác, đồng thời phải đối diện với rủi ro lạm phát giá thuê nhà.
-
Lựa chọn mua nhà tại Ansana by Kita: Trong 2 năm đầu, bạn thảnh thơi nhờ gói ưu đãi lãi suất 0%. Từ năm thứ 3, số tiền gốc trả hàng tháng chính là hình thức tiết kiệm bắt buộc cộng dồn vào giá trị tài sản. Hơn thế, nhờ loạt hạ tầng nghìn tỷ (Metro 3A, Vành Đai 2), khối tài sản mang pháp lý sổ hồng lâu dài này được dự báo gia tăng từ 30% – 50% sau 5 năm.
Chính sách thanh toán thông minh chính là bước ngoặt giúp bạn chuyển đổi chi phí sinh hoạt tiêu hao thành một di sản truyền đời giá trị.
Những lưu ý quan trọng để chuẩn bị hồ sơ vay vốn thành công
Để quá trình phê duyệt tín dụng diễn ra chuẩn xác, khách hàng cần chuẩn bị kỹ lưỡng:
-
Kiểm tra điểm tín dụng (CIC): Đảm bảo người vay không phát sinh nợ xấu (từ nhóm 2 trở lên) tại bất kỳ tổ chức tín dụng nào trong 3 – 5 năm gần nhất.
-
Minh chứng năng lực tài chính: Chuẩn bị sẵn sao kê lương qua tài khoản, hợp đồng lao động, biên lai nộp thuế hoặc sổ sách thu chi kinh doanh rõ ràng.
-
Chiến lược chọn gói vay: Cần tham vấn chuyên viên tín dụng về cách tính lãi trên dư nợ giảm dần, biên độ cộng thêm để lập kế hoạch chi trả phù hợp.
Kết luận
Sự linh hoạt và minh bạch trong chính sách thanh toán Ansana by Kita đã phá vỡ những rào cản tài chính truyền thống, đưa chuẩn mực sống đẳng cấp đến gần hơn với cộng đồng tinh hoa. Dù bạn là người trẻ mua nhà đầu đời hay một nhà đầu tư khao khát sử dụng đòn bẩy dòng tiền, KITA Group đều cung cấp giải pháp hoàn mỹ. Liên hệ với chúng tôi ngay hôm nay để nhận bảng tính dòng tiền cá nhân hóa và đăng ký giữ chỗ suất ưu đãi mở bán đợt đầu!

